
Credit Acceptance заплатит $694 млн из‑за подозрительных субпрайм‑кредитов на авто
Крупный автокредитор Credit Acceptance Corporation согласился на выплату и списание долгов на общую сумму $694 млн после претензий со стороны 41 генерального прокурора штатов. Регуляторы утверждают, что компания одобряла заведомо рискованные субпрайм-кредиты, хотя ее собственные расчеты показывали высокий шанс провала сделки.
Что именно вменяют кредитору
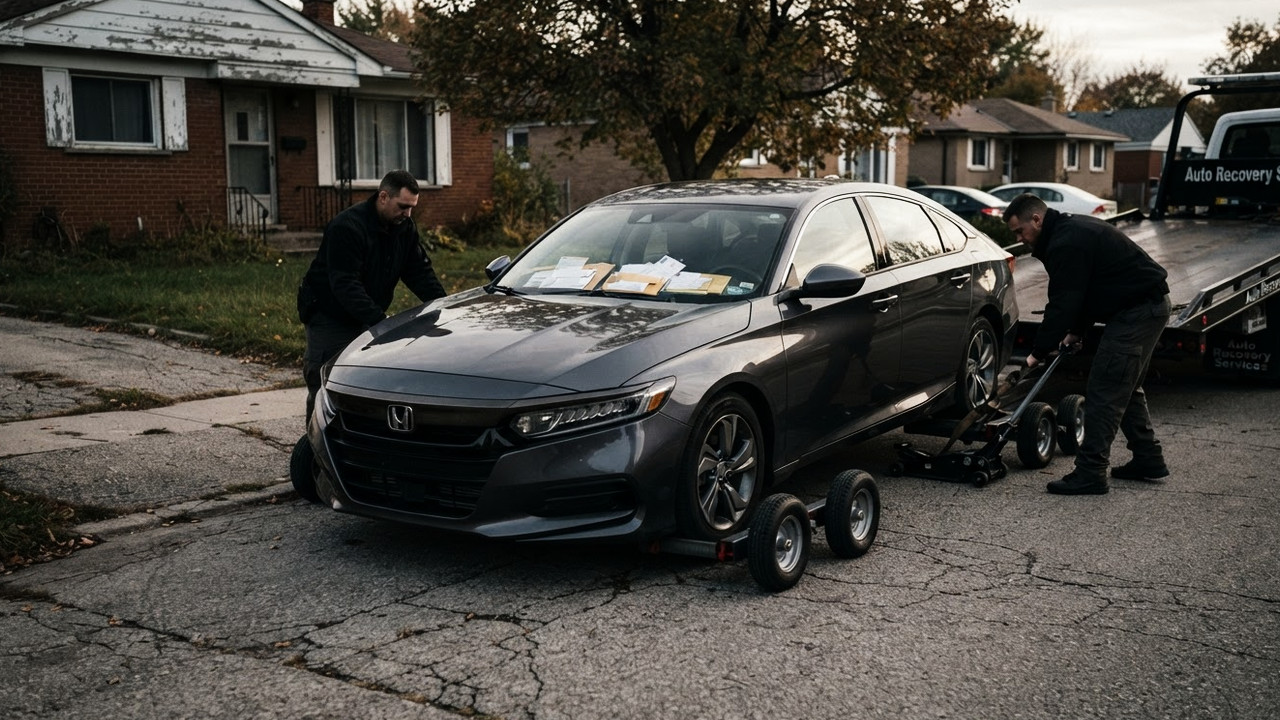
По версии властей, Credit Acceptance использовала внутренний скоринговый механизм, который оценивал, сколько денег компания рассчитывает получить по каждому займу. И даже если прогноз показывал, что заемщик не потянет выплату основного долга, кредит все равно мог быть выдан. Для покупателя это означало не «одобренный заем», а покупку, которая с высокой вероятностью быстро превращалась в просрочку, возврат машины и дальнейшие требования коллекторов.
Именно поэтому дело важно не только для юристов, но и для рынка в целом. Формальное одобрение кредита не всегда говорит о реальной доступности автомобиля. Иногда оно лишь помогает закрыть продажу там, где сам покупатель объективно не выдерживает такую финансовую нагрузку.
Деньги и долг: как выглядит соглашение
Из заявленных $694 млн $60 млн пойдут в виде денежных выплат потребителям, а еще $634 млн — как облегчение долговой нагрузки. По сути, речь идет не только о компенсации, но и о попытке закрыть старые обязательства, которые, по версии штатов, изначально были оформлены на проблемных условиях.
Отдельный блок претензий касается навязанных или плохо объясненных дополнительных услуг. Регуляторы заявляют, что в контракты включались vehicle service agreements и GAP-страхование, а часть клиентов не понимала, что покупает эти продукты, либо слышала, что без них финансирование не одобрят. Для рынка это еще один сигнал: на итоговую переплату влияют не только процент и срок, но и «добавки», которые на витрине выглядят мелочью, а в договоре превращаются в серьезную сумму.
В итоге история Credit Acceptance показывает жесткую сторону американского автокредитования: машина может быть продана, дилер — доволен, но если платежи изначально не по карману, расплачиваться в буквальном смысле будет уже сам покупатель. Именно поэтому такие разбирательства все чаще бьют не только по банкам и кредиторам, но и по всей схеме продажи автомобилей в рассрочку.
Почему это важно обычному водителю
Для покупателей главный вывод простой: одобрение кредита не равно безопасной сделке. Если платеж строится на пределе бюджета, а в договоре появляются дополнительные услуги, риск быстро потерять машину и деньги резко растет. История Credit Acceptance — это не про один скандал, а про системную проблему, когда доступность автомобиля подменяют доступностью формального кредита.
Комментарии закрыты.